Schausteller › Unfallversicherung
Unfallversicherung
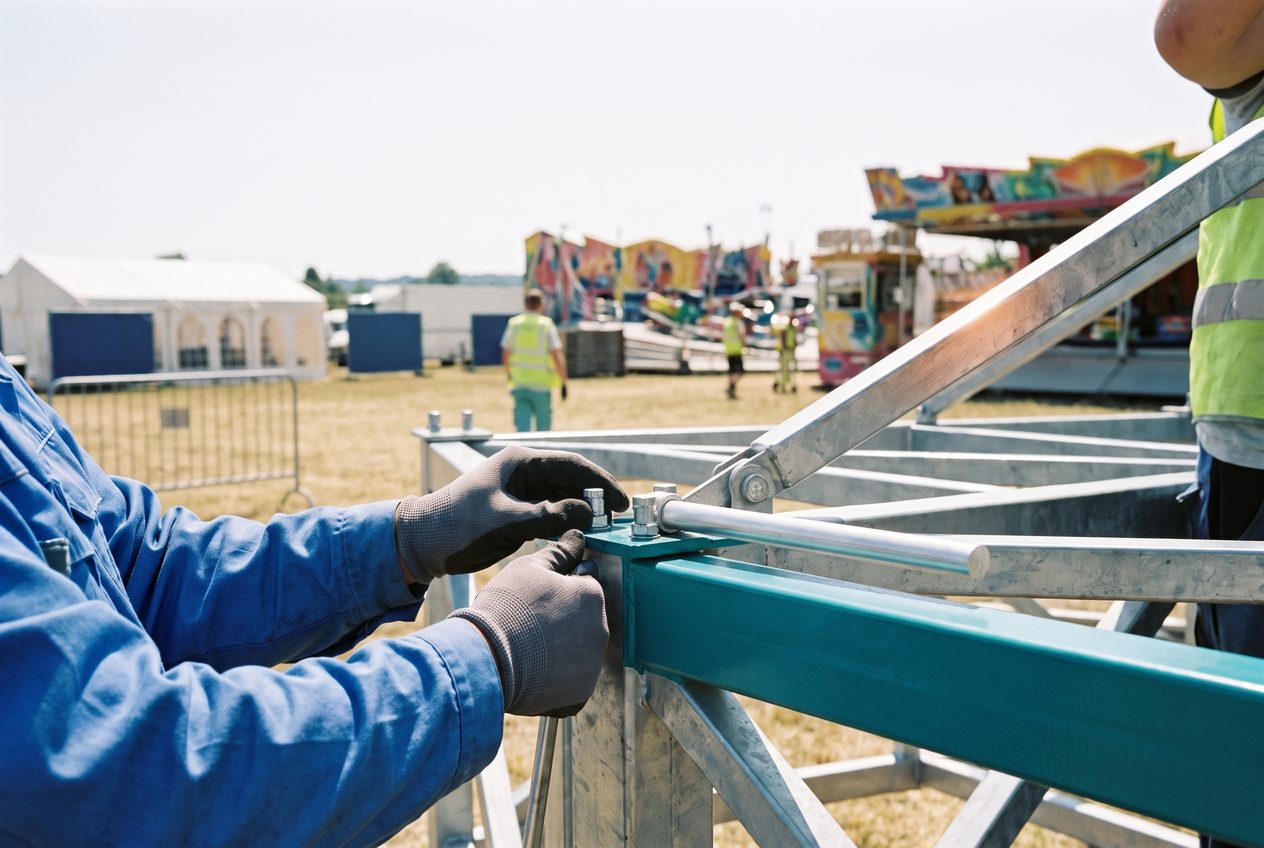
Beim Aufbau arbeiten Ihre Hände, oft die Ihrer Familie mit. Diese Versicherung zahlt bei bleibenden Unfallfolgen, weltweit und rund um die Uhr.
Unfallversicherung kurz erklärt
Auf- und Abbau, schwere Technik, lange Tage: Die Arbeit als Schausteller ist körperlich, und vieles davon findet in der Höhe statt. Die gesetzliche Unfallversicherung der BGN greift nur bei Arbeits- und Wegeunfällen, die meisten Unfälle passieren aber in der Freizeit. Eine private Unfallversicherung zahlt dagegen weltweit und rund um die Uhr, bei bleibenden Folgen als einmalige Summe. Ohne sie bleibt die Freizeit von Inhabern, Partnern und Kindern ohne Schutz.
Vom gesetzlichen Grundschutz zum Schutz rund um die Uhr
Gesetzlich über die BGN
Die gesetzliche Unfallversicherung greift bei Arbeits- und Wegeunfällen sowie Berufskrankheiten, erfasst sind die Beschäftigten.
plus freiwillige Unternehmerversicherung
Als Unternehmer und mitarbeitender Partner können Sie sich bei der BGN freiwillig versichern.
plus private Unfallversicherung
Sie zahlt weltweit und rund um die Uhr bei bleibenden Unfallfolgen, auch in der Freizeit.
Das ist abgesichert
- Invaliditätsleistung als einmalige Kapitalsumme nach der Gliedertaxe
- Schutz weltweit und rund um die Uhr, auch in der Freizeit
- Infektionen durch Insektenstiche und -bisse
- Vergiftungen durch Einatmung schädlicher Stoffe
- Auf Wunsch eine lebenslange Unfallrente ab einem vereinbarten Invaliditätsgrad
- Todesfallleistung
- Tagegeld und Krankenhaustagegeld
- Übergangsleistung sowie Bergungs- und Transportkosten, relevant im Reisegewerbe
- Kosten kosmetischer Operationen nach einem Unfall
- Progression mit 200 bis 300 Prozent bei hohen Invaliditätsgraden
Häufig übersehen
- Krankheitsbedingte Einschränkungen und Abnutzung ohne Unfall
- Mitwirkung von Krankheiten oder Gebrechen mindert die Leistung anteilig. Nach den Musterbedingungen greift die Minderung erst ab einem Mitwirkungsanteil von 25 Prozent; darunter wird nicht gekürzt
- Drei Fristen, alle 15 Monate ab dem Unfall: Die Invalidität muss eingetreten, ärztlich schriftlich festgestellt und geltend gemacht sein. Fehlt eine davon, besteht kein Anspruch
- Die Übergangsleistung hat eine eigene, kürzere Frist
- Bewusstseinsstörungen, etwa durch Alkohol, und Unfälle bei Straftaten
- Vorsätzlich herbeigeführte Unfälle
Absturz ist selten und trifft trotzdem am härtesten
Auf- und Abbau heißt Arbeit auf Leitern, Aufstiegen und Gerüsten. Was daraus folgen kann, zeigt die amtliche Statistik deutlicher als jede Erzählung: Abstürze machten 2024 nur 5,0 Prozent aller meldepflichtigen Arbeitsunfälle aus, aber 21,8 Prozent der neuen Unfallrenten und 24,3 Prozent der tödlichen Unfälle. In Zahlen: 34.470 Abstürze, 1.908 neue Unfallrenten, 53 Todesfälle. Der größte Einzelanteil entfällt auf Leitern und Tritte, 10.087 Fälle und damit 38,8 Prozent der daraus folgenden Renten. Ein Sturz von der Leiter ist nicht der harmlose Unfall, für den er gilt.
Zahlen: Deutsche Gesetzliche Unfallversicherung, Statistik Arbeitsunfallgeschehen 2024. Es sind branchenübergreifende Zahlen des beruflichen Bereichs; eine eigene Unfallquote für das Schaustellergewerbe wird nicht erhoben. Was die private Unfallversicherung im Einzelfall leistet, richtet sich nach dem Vertrag.
Für wen ist das sinnvoll?
- Betriebsinhaber und mitarbeitende Partner ohne eigene gesetzliche Absicherung.
- Familienbetriebe, in denen alle mit anpacken, auch die Kinder in der Freizeit.
- Wer auf seine Arbeitskraft angewiesen ist.
Gut zu wissen
- Wählen Sie den Schutz rund um die Uhr, nicht nur für die Arbeitszeit.
- Prüfen Sie die Gliedertaxe für die im Beruf kritischen Körperteile. Die Musterbedingungen setzen den Daumen auf 20 Prozent; viele Tarife werben mit einer verbesserten Gliedertaxe und liegen darüber. Bei gleicher Versicherungssumme entscheidet das über zehntausende Euro.
- Klären Sie die vereinbarte Progression und ab welchem Grad eine Unfallrente greift. Die Progression wirkt erst, nachdem Gliedertaxe, Vorinvalidität und Mitwirkungsabzug gerechnet sind.
- Tragen Sie die Fristen in den Kalender, sobald etwas passiert ist. Eintritt, ärztliche schriftliche Feststellung und Geltendmachung der Invalidität müssen binnen 15 Monaten erledigt sein; für die Übergangsleistung gilt eine kürzere Frist. Der Bundesgerichtshof hat diese Regelung für wirksam erklärt, und Gerichte entschuldigen ein Versäumnis nur in Ausnahmefällen.
- Denken Sie die Familie mit: Auch nicht mitarbeitende Familienmitglieder lassen sich versichern.
- Fragen Sie uns nach dem Branchenrabatt: Wir arbeiten mit einem leistungsstarken Anbieter, der uns für Schausteller einen Sonderrabatt einräumt.
- Geben Sie die Tätigkeit als Schausteller korrekt an, um eine Anzeigepflichtverletzung zu vermeiden.
- Prüfen Sie zusätzlich die freiwillige Unternehmerversicherung bei der BGN für den Arbeitsschutz.
Exklusivtarif Premium PLUS U100
Diesen Tarif vermitteln wir exklusiv für Schausteller. Die folgenden Summen sind das Beispiel des Tarifblatts, gerechnet für die Berufsgruppe Geschäftsführer mit 225 Prozent Progression bei Vollinvalidität. Ihre Summen vereinbaren wir passend zu Ihrer Situation.
| Leistung | Summe im Beispiel |
|---|---|
| Invaliditätsleistung | 100.000 € |
| bei Vollinvalidität, mit 225 Prozent Progression | 225.000 € |
| Todesfallleistung | 10.000 € |
Beispielwerte des Tarifblatts, keine Zusage für jede Berufsgruppe. Den Beitrag nennen wir im Gespräch.
Wenn etwas passiert, sind wir an Ihrer Seite
Zeigen Sie einen Unfall fristgerecht an und lassen Sie eine bleibende Invalidität innerhalb der Vertragsfristen ärztlich feststellen und geltend machen, sichern Sie die ärztliche Dokumentation von Beginn an. Bei einem Arbeitsunfall führt der Weg zum Durchgangsarzt und zur BGN. Wir begleiten die Feststellung.
Häufige Fragen
Welche Berufsgenossenschaft ist für Schausteller zuständig?
Bin ich als Unternehmer automatisch gesetzlich unfallversichert?
Was leistet die gesetzliche Unfallversicherung im Vergleich?
Deckt die gesetzliche Unfallversicherung auch Freizeitunfälle?
Gilt der Schutz auch bei der Arbeit?
Was ist am Tarif Premium PLUS U100 besonders?
Wie wird die Invaliditätsleistung berechnet?
Warum wird meine Leistung gekürzt, obwohl es ein Unfall war?
Wie schnell muss ich nach einem Unfall handeln?
Zählt ein Sturz beim Aufbau als Arbeitsunfall?
Wie hoch sollte die Summe sein?
Sind Kinder mitversichert?


Gilt Ihr Schutz auch nach Feierabend?
Schicken Sie uns Ihre Police. Kostenlos und unverbindlich. Unser Team liest die Gliedertaxe für die Körperteile durch, auf die es bei Ihrer Arbeit ankommt, und sagt Ihnen, ob der Schutz rund um die Uhr gilt oder nur für die Arbeitszeit. Fragen Sie uns dabei nach dem Branchenrabatt für Schausteller, gern von unterwegs.