Firmenkunden › Flottenversicherung
Flottenversicherung
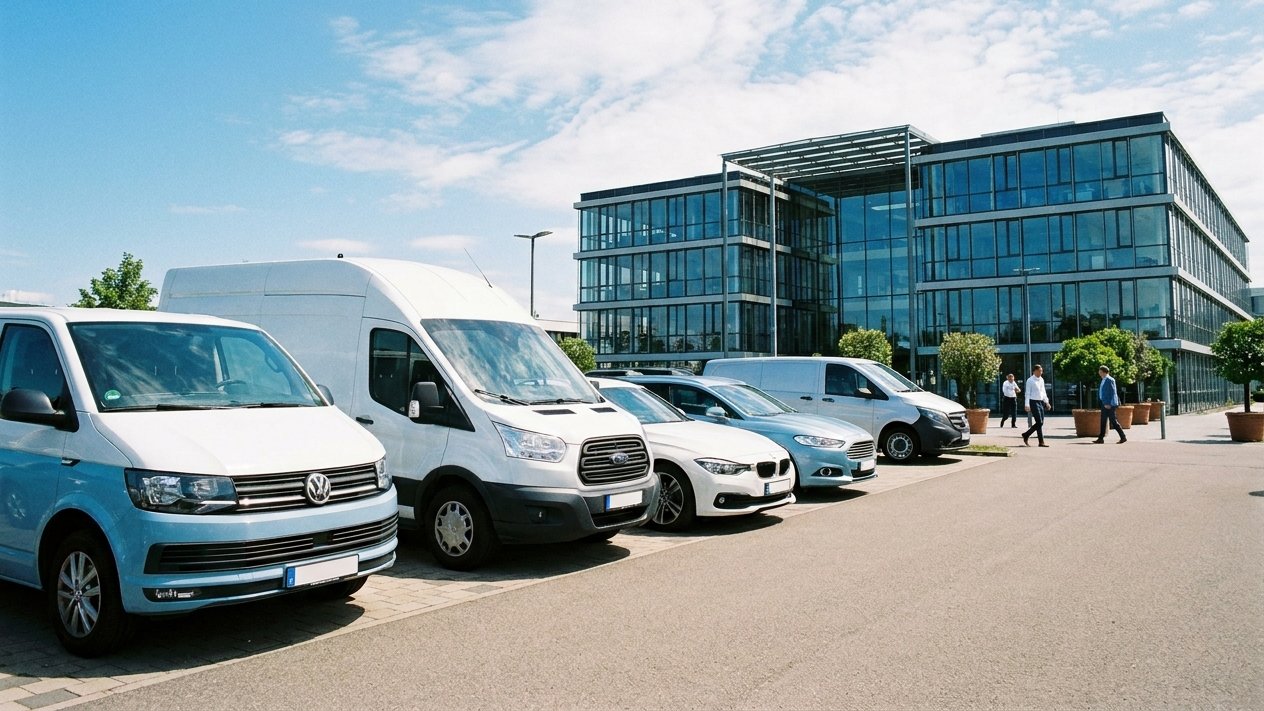
Ab dem dritten Fahrzeug wird die Verwaltung zur Arbeit: verschiedene Verträge, verschiedene Termine, verschiedene Gesellschaften. In einem Rahmen laufen alle Fahrzeuge zusammen, mit einem gemeinsamen Schadenverlauf.
Flottenversicherung kurz erklärt
Statt jedes Fahrzeug einzeln zu versichern, fasst die Flottenversicherung den ganzen Fuhrpark in einem Vertrag zusammen: Haftpflicht und Kasko für alle Fahrzeuge, Zu- und Abgänge per Meldung. Der Beitrag richtet sich meist nach dem Schadenverlauf des gesamten Fuhrparks, ein gutes Jahr nützt also allen Fahrzeugen. Ab etwa drei Fahrzeugen lohnt der Blick; ab wann sich der Wechsel für Ihren Bestand wirklich rechnet, rechnen wir durch.
Wie weit der Versicherer zurückgreifen darf
Höchstbetrag des Rückgriffs
- Verstoß vor dem Schadenetwa Fahren ohne die vereinbarte ErlaubnisHöchstbetrag des Rückgriffs5.000 Euro
- Verstoß nach dem Schadenetwa die versäumte AnzeigeHöchstbetrag des Rückgriffs2.500 Euro
- Aufklärungspflicht besonders schwer verletztvorsätzlich, nach dem SchadenHöchstbetrag des Rückgriffs5.000 Euro
- Beides zusammender Bundesgerichtshof lässt die Beträge addierenHöchstbetrag des Rückgriffs10.000 Euro
Das ist abgesichert
- Haftpflicht und Kasko für den gesamten Fuhrpark
- Ein gemeinsamer Vertrag für alle Fahrzeuge, ab etwa zehn Fahrzeugen meist als individuell verhandelter Rahmenvertrag
- Einfache Verwaltung von Zu- und Abgängen
- Je nach Tarif ohne Beschränkung von Fahrerkreis, Fahrleistung und Abstellort
- Auf Wunsch Schutzbrief und Zusatzbausteine
Häufig übersehen
- Privatfahrten ohne Vereinbarung können ausgeschlossen sein
- Sonderaufbauten nur, wenn ausdrücklich mitversichert
- Sehr kleine Fuhrparks profitieren oft noch nicht vom Flottentarif
- Die Ladung gehört in die Transportversicherung, nicht in die Kfz-Police
- Der Rückgriff des Versicherers beim eigenen Betrieb: Verletzt jemand eine Obliegenheit, bleibt die Zahlung an den Geschädigten zwar bestehen, doch der Versicherer kann sich bis zu 5.000 Euro je Verstoß zurückholen
- Der volle Kaskoschutz bei grober Fahrlässigkeit; bei absoluter Fahruntüchtigkeit ab 1,1 Promille darf bis auf null gekürzt werden
650 Euro Rangierschaden, und trotzdem ein Prozess
Ein Fahrer touchierte beim Rückwärtsrangieren an einer Tankstelle mit dem Anhänger einen fest montierten Staubsaugerautomaten. Der Schaden: 650 Euro. Statt Personalien zu hinterlassen, fuhr er davon. Der Haftpflichtversicherer regulierte gegenüber dem Tankstellenbetreiber und forderte die 650 Euro anschließend vom Betrieb zurück, denn Unfallflucht ist eine Verletzung der Aufklärungspflicht und löst regelmäßig einen Rückgriff aus. Vor Gericht scheiterte die Forderung dennoch: Die Kameras hatten den Hergang lückenlos aufgezeichnet, die Polizei hatte das Fahrzeug am Folgetag identifiziert, dem Versicherer war also kein Nachteil bei der Aufklärung entstanden. Der Fall zeigt beide Seiten. Der Rückgriff nach Fahrerflucht ist der Normalfall, aber er ist kein Automatismus. Und er zeigt, warum Flottenschäden fast immer beim Rangieren entstehen.
Echter Fall: AG Zeitz, Urteil vom 25.07.2024, 4 C 286/23. Ob und in welcher Höhe eine Versicherung im Einzelfall leistet oder Rückgriff nimmt, richtet sich nach dem Vertrag und dem Einzelfall.
Die meisten Schäden entstehen im Schritttempo
76 Prozent
der Schäden im Fuhrpark
Außenschäden beim Parken, Rangieren und Rückwärtsfahren. Genau diese lassen sich durch Training, Rangierregeln und Assistenzsysteme senken, und im Verlaufstarif wirkt das auf den Beitrag.
Für wen ist das sinnvoll?
- Betriebe mit mehreren Fahrzeugen, die eine Verwaltung statt vieler wollen.
- Handwerks- und Lieferbetriebe. Über 76 Prozent der Schäden in gewerblichen Fuhrparks sind Außenschäden aus Parken, Rangieren und Rückwärtsfahren; die Auswertung stützt sich auf 155.000 Schadenmeldungen von 50.000 Fahrzeugen über fünf Jahre (Schadenreport eines Fuhrpark-Dienstleisters, Stand 2025).
- Unternehmen mit Dienstwagen und wechselnden Fahrerinnen und Fahrern, wo Fahrerlaubniskontrolle und Fahrerzuordnung organisiert sein müssen.
- Betriebe, deren Schadenquote aus dem Ruder gelaufen ist und die vor Sanierungsgesprächen stehen.
- Wer nur ein oder zwei Fahrzeuge hat, ist mit der gewerblichen Einzelversicherung meist besser bedient.
Gut zu wissen
- Prüfen Sie den Wechsel zur Flotte schon bei wenigen Fahrzeugen, Kleinflottentarife beginnen oft ab drei.
- Melden Sie Zu- und Abgänge zeitnah über den Rahmenvertrag.
- Ein schadenarmes Jahr nützt dem ganzen Fuhrpark: Fahrertrainings und klare Rangierregeln zahlen sich im Verlaufstarif unmittelbar aus, und sie setzen genau dort an, wo über drei Viertel der Schäden entstehen.
- Dokumentieren Sie, wer wann welches Fahrzeug gefahren hat. Kann nach einem Verkehrsverstoß der Fahrer nicht ermittelt werden, kann die Behörde dem Halter, also Ihrem Betrieb, ein Fahrtenbuch auferlegen (§ 31a StVZO).
- Kontrollieren Sie die Fahrerlaubnisse regelmäßig und halten Sie fest, dass Sie es getan haben.
- Geben Sie Aufbauten und Sonderausstattung je Fahrzeug korrekt an.
Wenn etwas passiert, sind wir an Ihrer Seite
Bei einem Schaden im Fuhrpark übernehmen wir die Abwicklung für Sie, zentral aus einer Hand. Melden Sie auch kleine Blechschäden, und melden Sie sie schnell: Verschwiegene Bagatellen werden im Rückgriff teurer als der Schaden selbst.
Häufige Fragen
Ab wann lohnt sich eine Flotte?
Wie entsteht der Beitrag?
Welche Schäden treffen einen Fuhrpark am häufigsten?
Was passiert, wenn ein Mitarbeiter betrunken einen Unfall baut?
Und wenn jemand nach einem Rempler einfach weiterfährt?
Wer haftet, wenn sich der Fahrer nicht mehr feststellen lässt?
Was passiert bei schlechtem Schadenverlauf?
Wie werden neue Fahrzeuge aufgenommen?
Was ist mit Sonderaufbauten?
Wann ist die Einzelversicherung besser?


Ab wann lohnt der Rahmenvertrag bei Ihnen?
Schicken Sie uns die Liste Ihrer Fahrzeuge mit dem Schadenverlauf. Unser Team rechnet Einzelverträge gegen eine Flotte und legt Ihnen beide Zahlen nebeneinander. Am besten, bevor das nächste Fahrzeug dazukommt. Kostenlos und unverbindlich.